专做第一家到第十家 · 重庆
我们开过 20 多家咖啡店。第一年就做到重庆第一。2024 年底,我们把它们关了。
想赚更多,是多开几家店,
还是把手上这家做好?
我们为什么在还撑得住的时候,关掉了 20 多家咖啡店
2024 年 2 月,我们还在重庆咖啡热销榜第三。
十个月后,店全关了。
2021 年,我们在重庆开了二狗咖啡的第一家店。
在这之前,我做过一家精品咖啡单店——那家店很快做到了重庆前几。我是互联网运营出身。这套东西在咖啡行业几乎是降维的,因为大部分从业者根本没有运营背景。
所以连锁开起来之后,第一年,我们就上了美团、大众点评的重庆热门榜第一。之后又上过很多次榜。
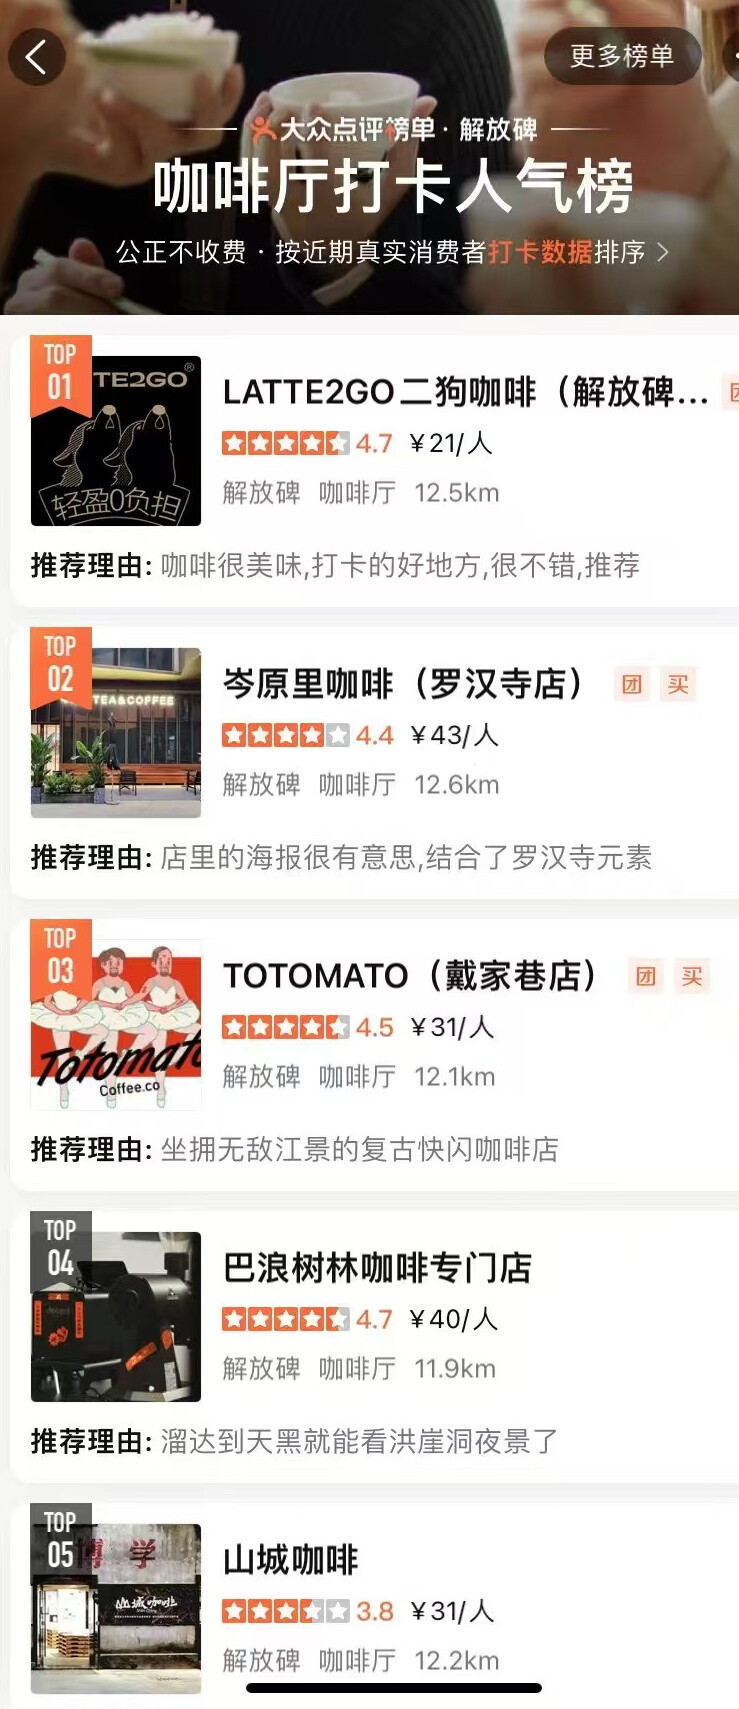
2023.08.02 · 解放碑打卡人气榜 · 第一
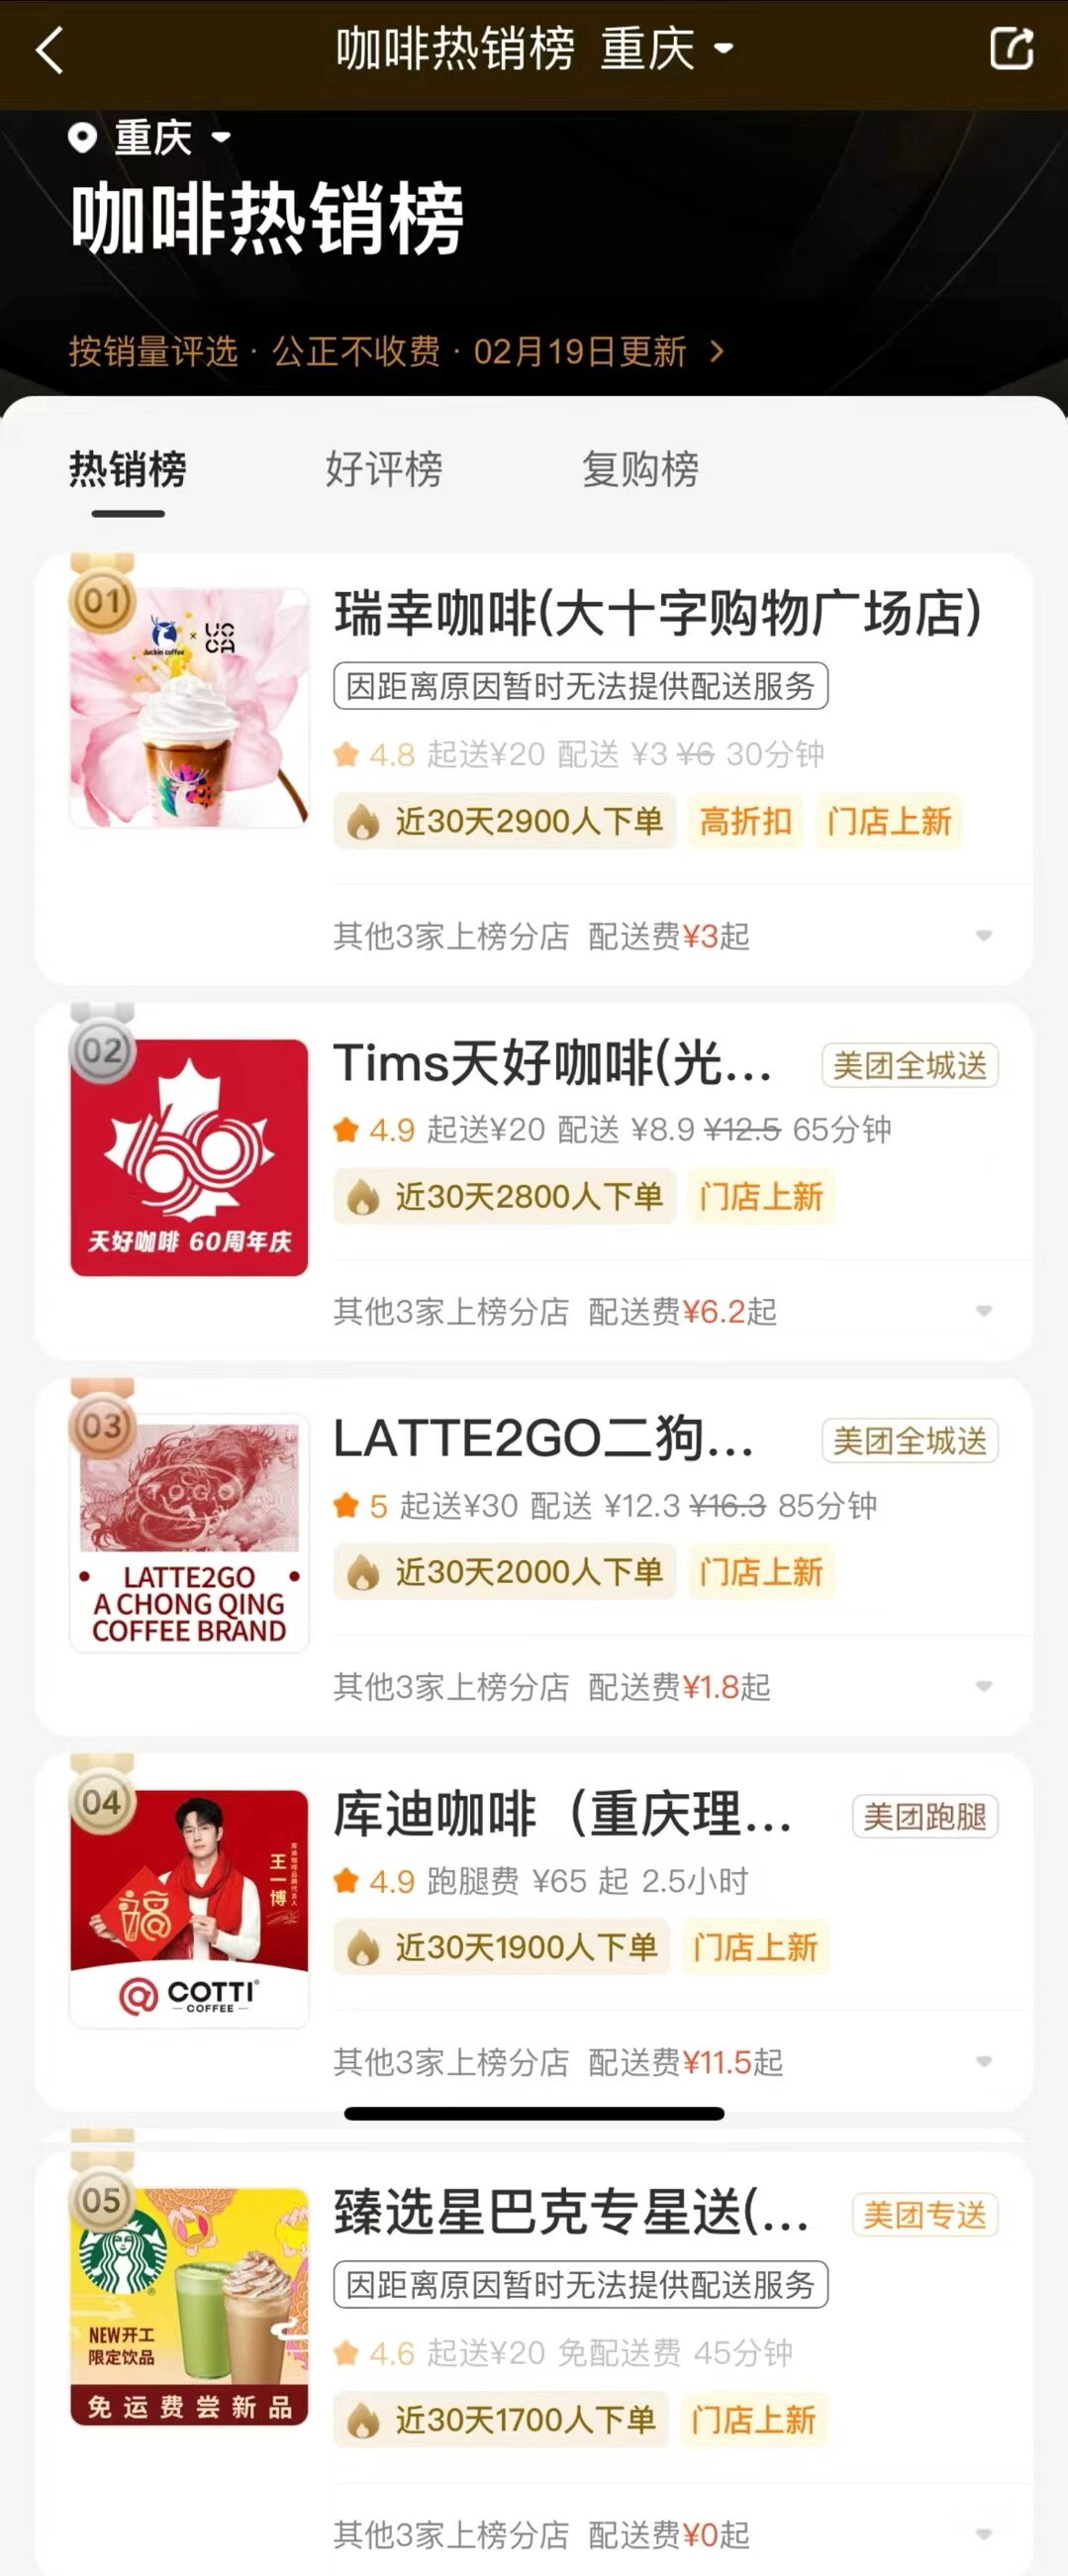
2024.02.19 · 重庆咖啡热销榜 · 第三
前面两名是瑞幸和 Tims。我们是唯一的本土独立品牌。
最好的时候,一家 8 平米的店,一个月能做十万流水。解放碑那家旗舰店,一天最高做过一万。
2024 年 2 月那张榜单出来的时候,我发了朋友圈。
但我一直在算账
一杯咖啡卖 20 块。
平台抽走 6.6,配送费含在里面
包装 1.1
营销推广 3 块左右
到手 9 块
原料 2 块
剩下 7 块,去覆盖人工、房租、水电。
同样一杯 20 块的咖啡,卖给站在柜台前的人,利润是外卖的三到四倍。
差在哪?原料、包装、人工水电摊到每一杯上,两边都一样。差的就是给平台的那些钱——抽成和推广。
那为什么不干脆只做堂食?
因为堂食要赚更多,位置就得更好,店面就得更大,装修就得更好。这些都是钱。
而且这笔账还有一层,很多人不知道:
外卖订单占总订单的比例,不该超过 40%。
外卖订单涨到一定数量,再往上涨就得加人工。人一加,摊到每一杯上的成本又回去了。而且要维持这个增长,你不得不参加更多活动、让更多的利,这笔钱也跟着涨。
所以净利有一个平衡点——过了那个点,订单越多,净利越低。
这个 40% 不是行业标准,是同行之间聊出来的一个数。我们自己的店,有的超过了,有的没有——有几家我们干脆没开外卖。
流水是讲出去的数字。
外卖占比,是拿来做决定的数字。
但账是当下的事。真正让我们决定退场的,是另外三件事。
三个信号,一个比一个往里走。
武汉那家同体量的,先躺下了
同体量的人先倒,比大牌出事更早、也更准。
2023 年,武汉一家和我们体量差不多的本土咖啡品牌,宣布闭店了。那时候大牌都还好好的——Seesaw 没出事,Tims 的亏损也还没见报。但同体量的人先躺下,这个信号出现得更早。
顾客开始用大牌的尺子量我们
规模没给我们优势,只是换了一把尺子来量我们。
我们店越开越多,顾客就越把我们当大连锁看。一边希望我们做联名、请王一博易烊千玺这种顶流代言,一边希望我们的价格降到 6 块 9,甚至 3 块 9。
顾客的要求本身没错。错的是我们被放进了一个撑不起的坐标系——尺子换了,我们的成本一分没变。房租没降,原物料没降,人没降。
连不喝咖啡的人都开始喝咖啡了
增量已经吃完了,剩下的是大鱼吃小鱼、快鱼吃慢鱼。
第三个信号不是看到的,是算出来的。
按创新扩散那套理论,一个品类的用户是分批进场的:先是尝鲜的人,然后是跟风的人,最后才轮到本来对这件事没兴趣的人。
当我们发现连原本不喝咖啡的人都开始喝咖啡,市场就已经走到了大众后期——杂合阶段。到这一步,格局基本固化了。
理论走到这一步,动作很清楚:如果还没找到自己的商业模式,就该找第二曲线了。
那时候同行在讲的是另一套:
中国人均咖啡杯数还很低,比欧美低,比同在亚洲的韩国也低,所以蓬勃发展还在后头。
这套说法不假,数字也是真的。但它是一个讲给外面听的数字,不是一个能拿来决定要不要再开十家店的数字。
我们和他们看的是同一件事:越来越多的中国人开始喝咖啡。
他们看见了机会。
我们看见了倒计时。
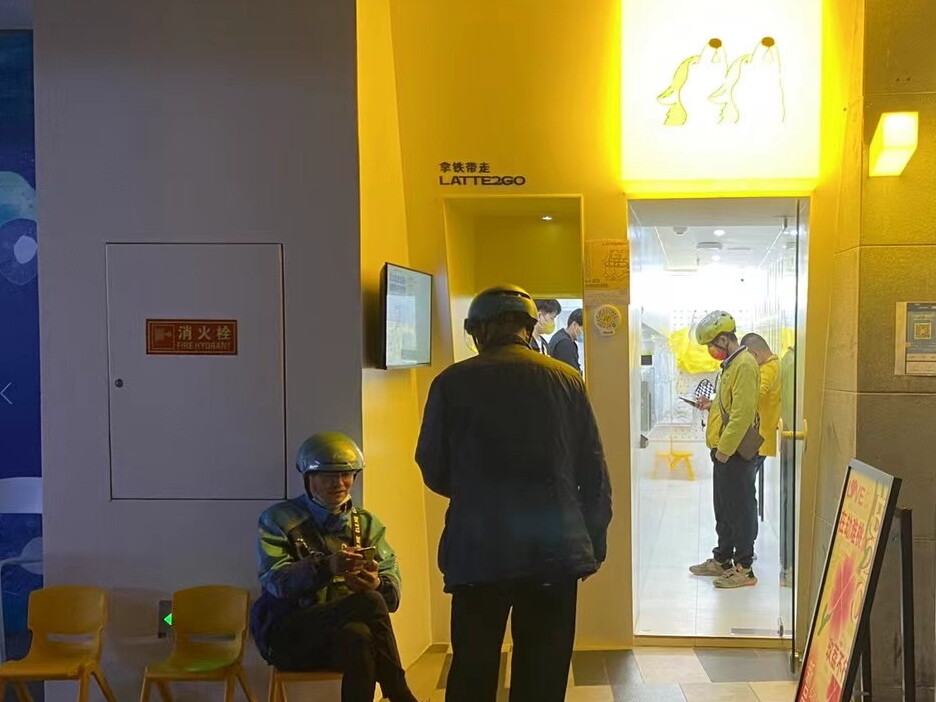
第一家店
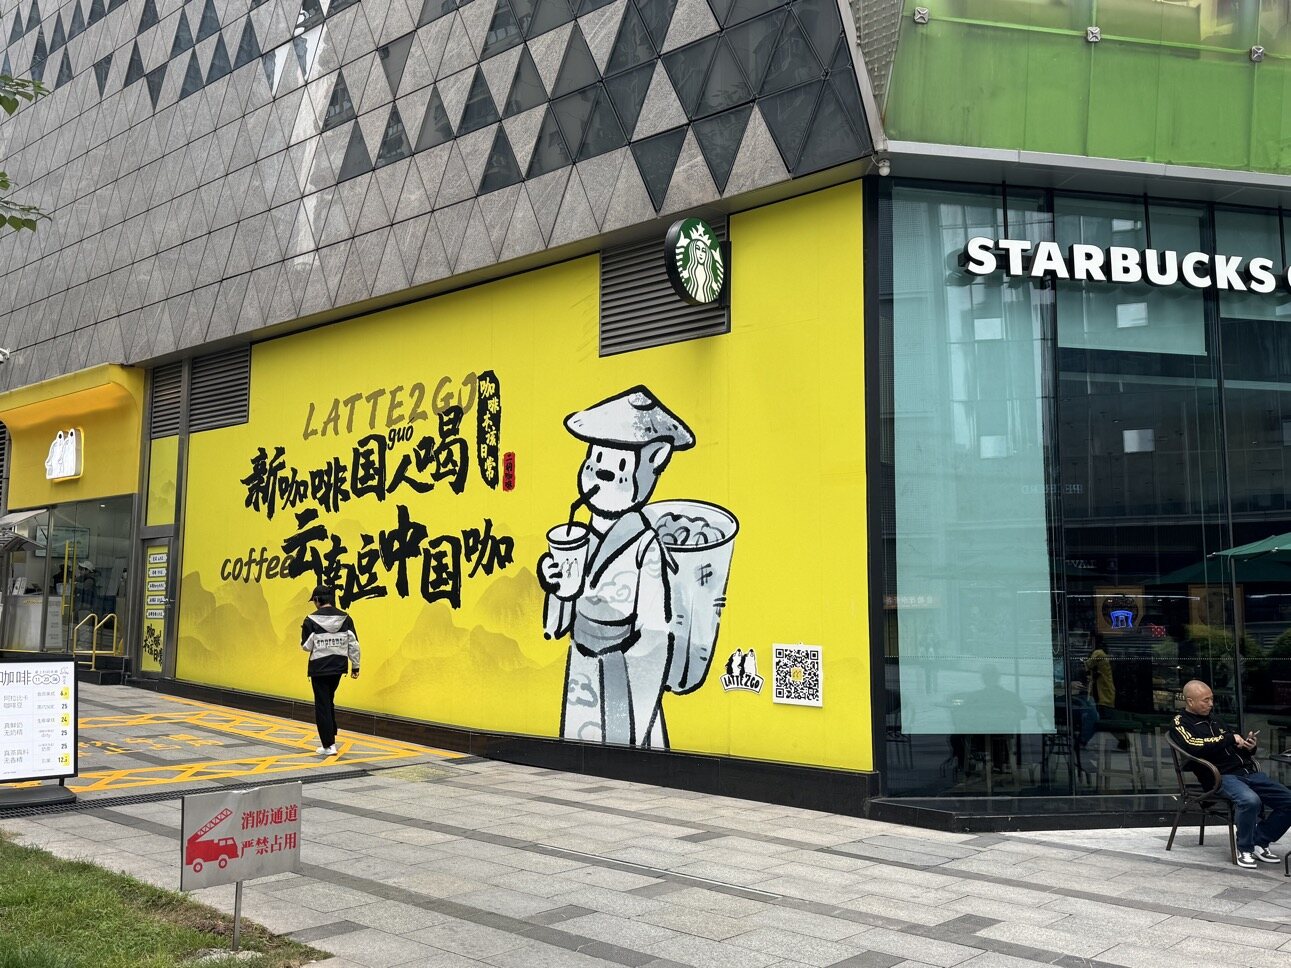
2022 · 观音桥1店
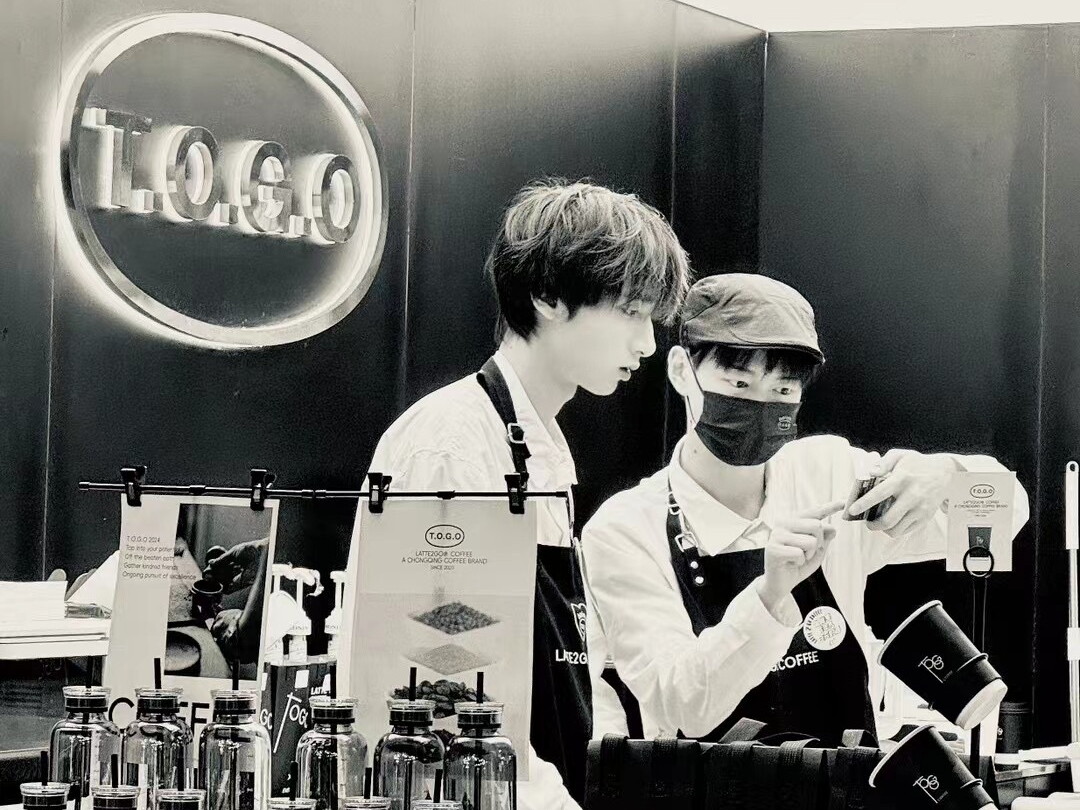
2024 · 观音桥2店
2024 年底,我们关掉了所有的店。
关店那天,我没有任何感受。
因为我知道这件事无比正确,我们也已经开始了转型。
大概一年之后回头看,才觉得可惜。当时是真的一点都不觉得。我到现在也没太想明白自己为什么会那样。
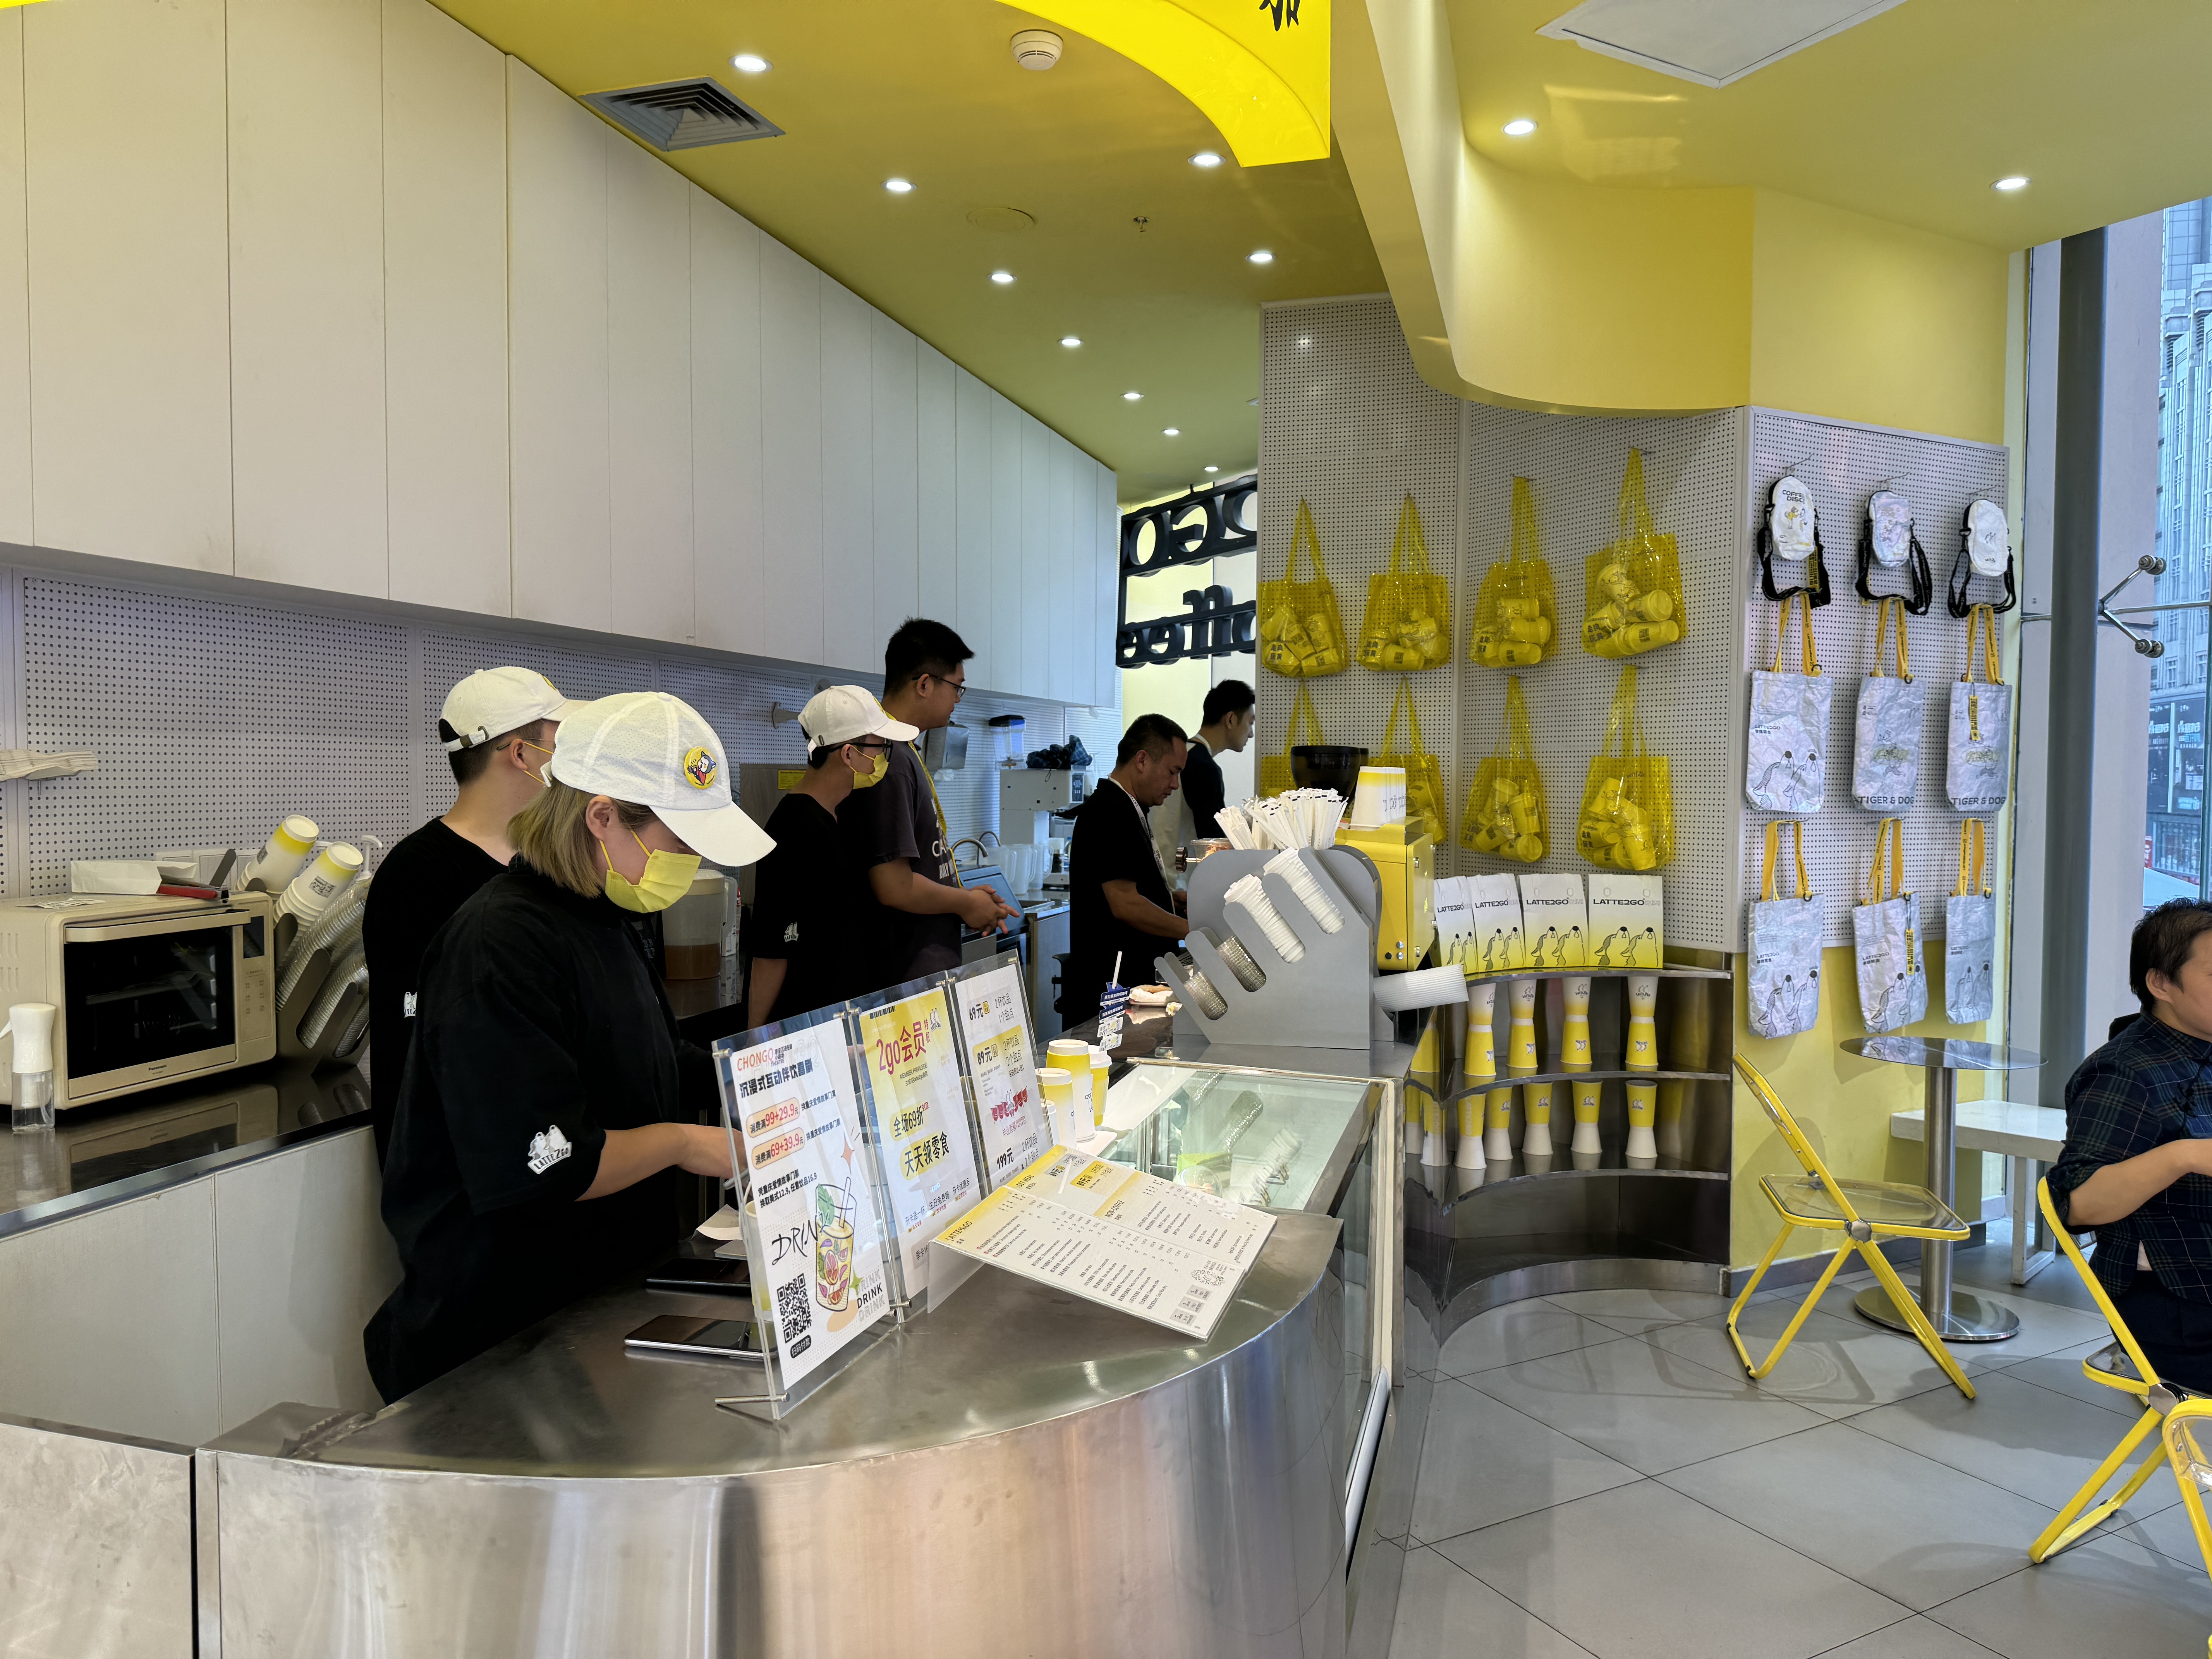
2023.06,忙的时候
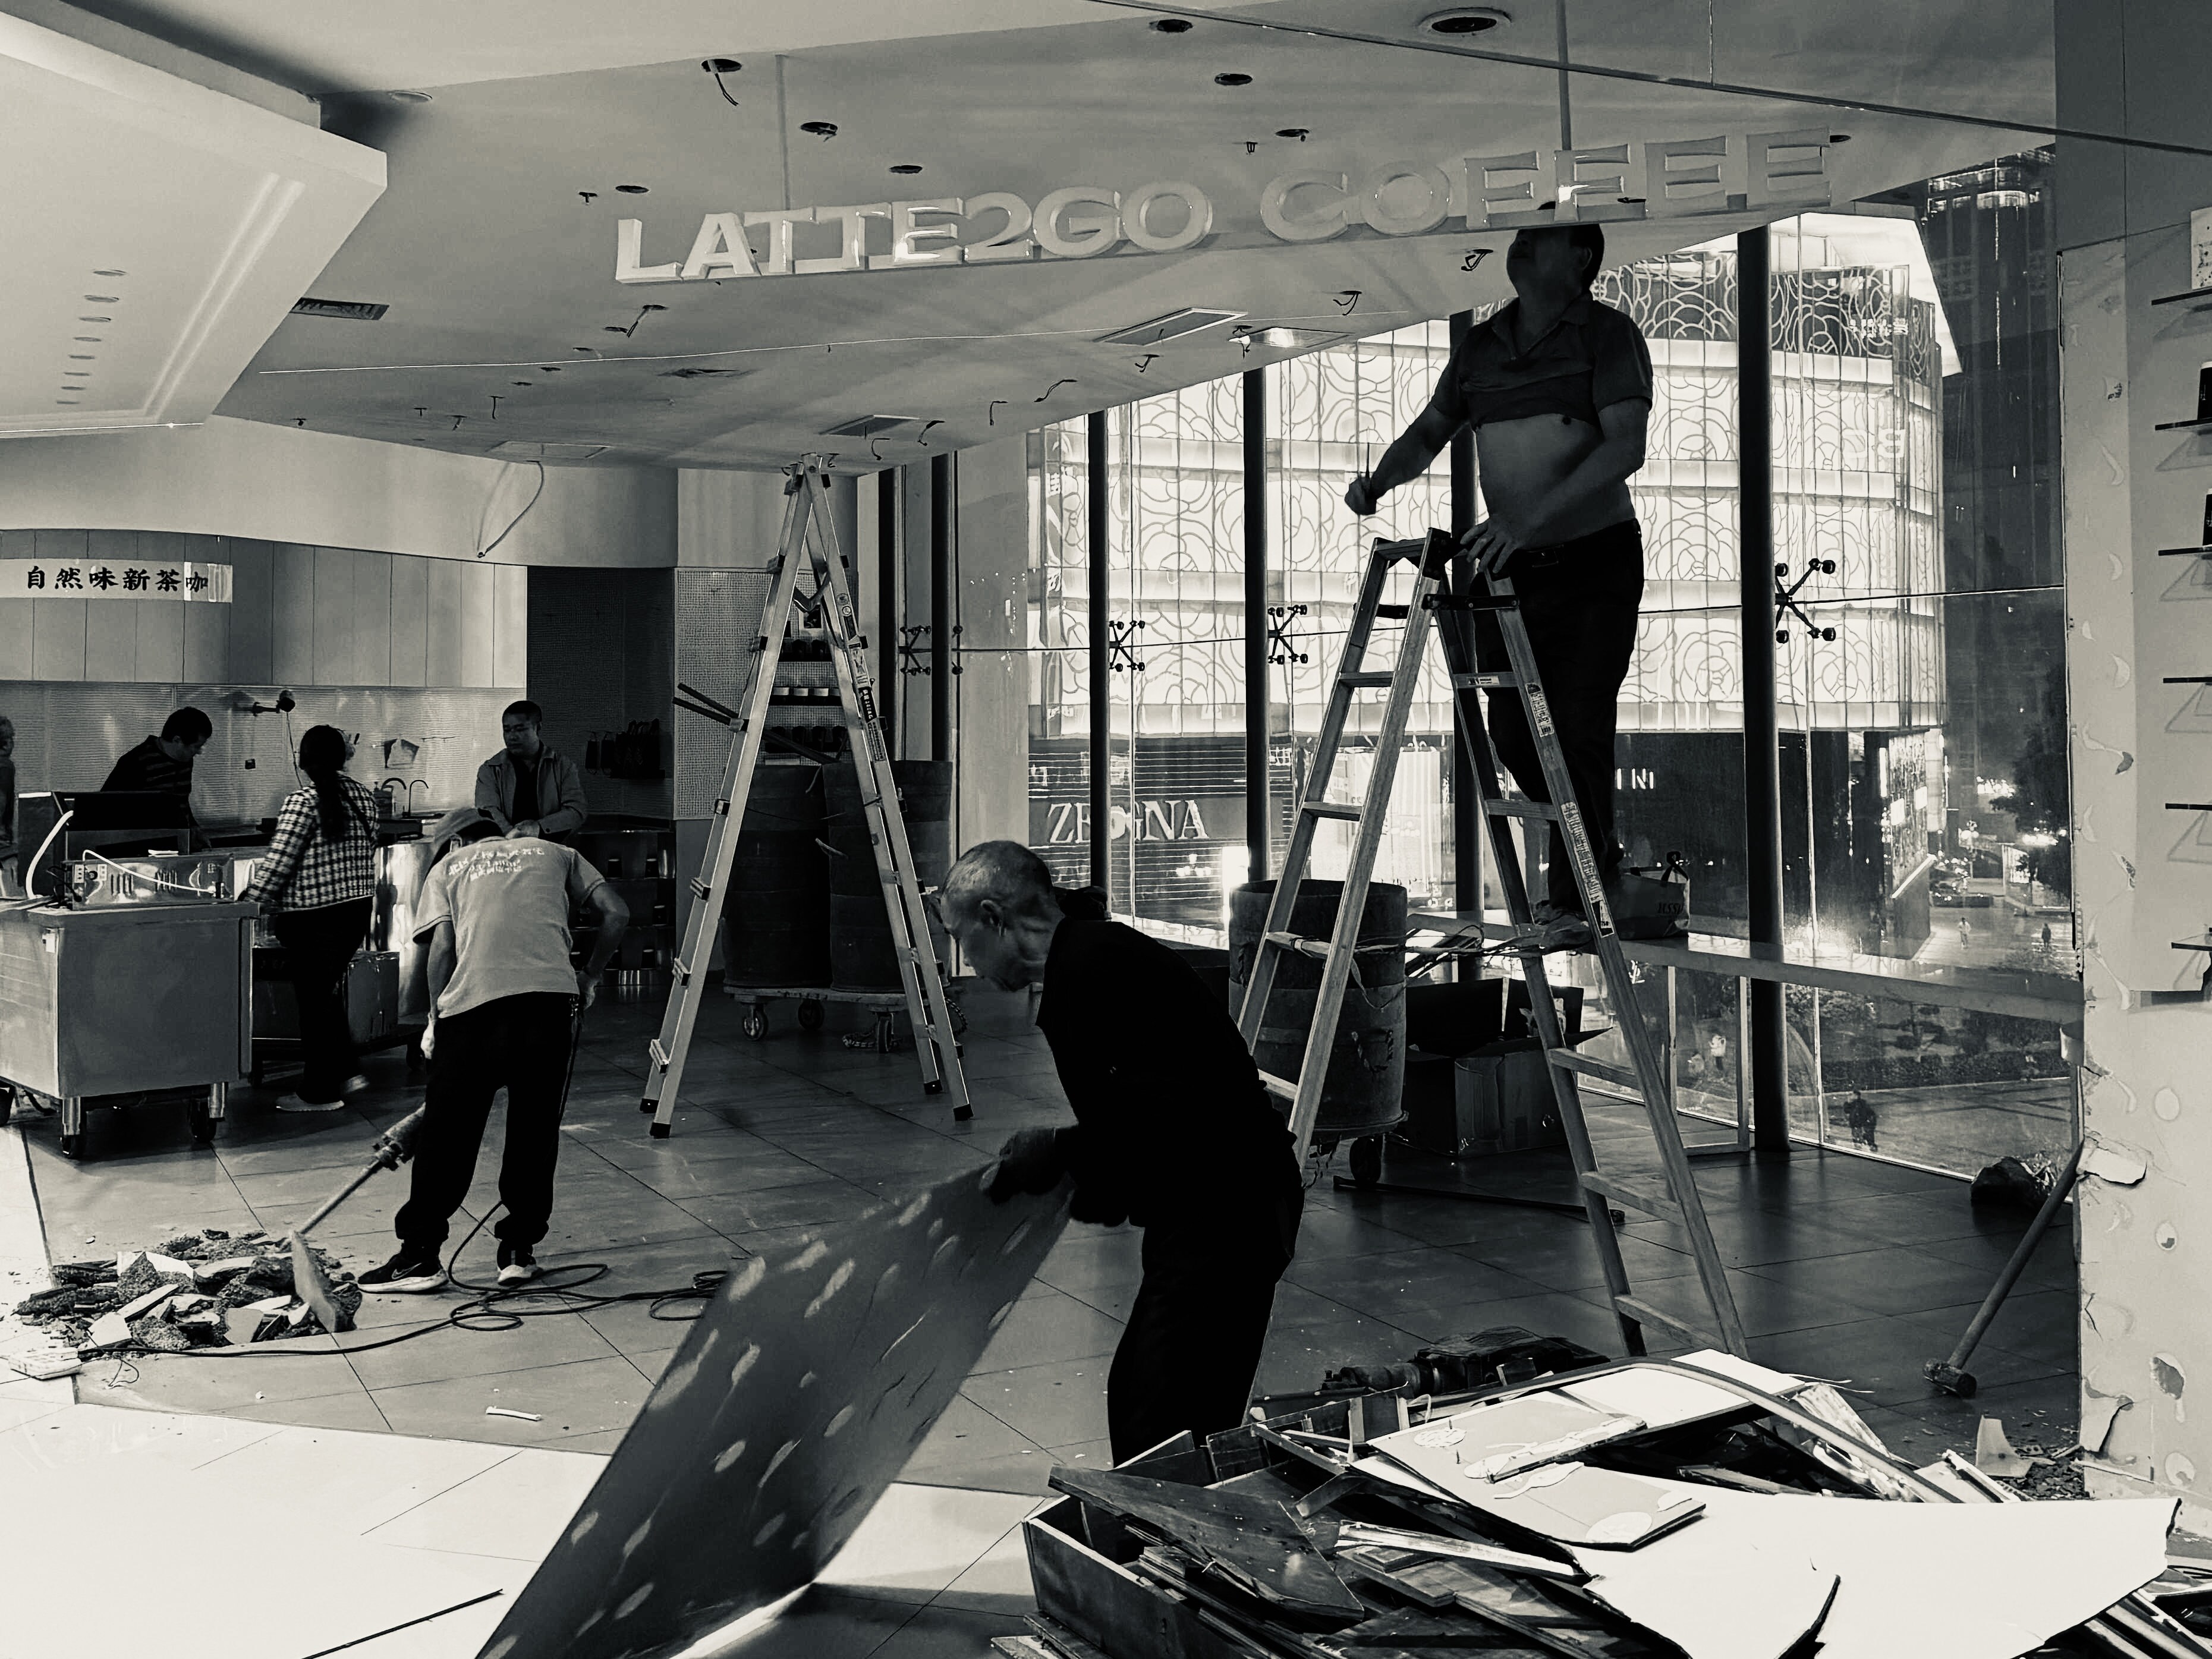
2024.11,拆的时候
我们退场之后大约两年,Seesaw 关掉了上海的门店,Tims 在中国累计亏了十几个亿。
我们不是先知。我们只是把该算的账算完了。
品牌,我们做出来了——多次上榜。运营,我们是降维打击——互联网出身,第一年就拿了重庆第一。
两样都做到了顶尖。问题不在品牌,也不在运营。
在结构上:能做大的那一半,不赚钱;赚钱的那一半,做不大。
扩张不是最重要的。
利润才是。
这件事之后,我们看生意的方式变了
咖啡这一轮,从有钱赚,到资本进场疯狂拓店、热钱跟进,再到大批闭店,我们在里面走了一遍。后来看很多餐饮品类,走的是同一条路。
我们现在不跟客户先谈品牌。
不是说品牌不重要,是因为品牌要么是自然长出来的,要么是广告砸出来的——对绝大多数小微企业来说,这两条路都不现实。全押在品牌上,解决不了问题。
有些数字是拿出去讲故事的,有些是自己关起门来做决定的。
分不清这两种,越努力,错得越快。
我们会先问你几个问题
那到底是多开一家,还是把手上这家做好?
这个问题没有标准答案。但有一套问法。
如果 2021 年有人用我们现在的方法来看我们自己,他会先问三个问题:
你手上真正有的是什么?
互联网运营能力。这在咖啡这行是降维的。
—— 这一条我们答对了。
你能覆盖的那块地方,竞争是什么样?
解放碑。星巴克、瑞幸、Manner、Tims,还有上千家独立咖啡。
—— 这一条我们答得太晚。
你靠什么赚钱,又靠什么活下去?
—— 这一条我们最后才想明白:赚钱靠的是堂食,做大靠的是外卖,而这两件事是打架的。
三个问题里,第三个最贵。我们是开了 20 多家店才换来的。
赚钱的那一半做不大,是因为我们只有一种店。一种店哪儿都开,那是资本的本事。我们没有,大多数人也没有。
当时没想清楚这件事,所以越做越累。
如果重来:咖啡可以继续做,但不做成一个连锁品牌。景区开景区的店,社区开社区的店,写字楼开写字楼的店,每一家有自己的赚钱方式。后面共用一条供应链、一个中台,拿规模的成本。顾客不会知道,它们是同一个老板的。
规模做在顾客看不见的地方,钱赚在顾客看得见的地方。
这是给当年我们的答案。别人卡住的地方,不一定在结构上。
有一次,一个做餐饮的客户把毛利率、净利润、回本周期、翻台率全算给我们看了。每一个都算对了。
我们问的是另一件事:
你的顾客会反复来点的,是哪几个产品?
这几个产品受众够不够宽?价格撑得住那个复购频次吗?
味道是反复吃不腻的那一类吗?有没有被季节或者忌口挡掉一大批人?
想清楚这几个,再来组你这一桌菜——哪几个是顾客冲着来必点的,做套餐时会推荐哪几个?
这一桌点下来,桌均多少?有多少浮动空间?
他没想过这一层。
前面那些账都对。但账是从他自己这一端算的,而决定他能不能形成复购、有没有利润的,全在顾客那一端。
我们是谁
Raymond|主理人
2018 年开始创业。做过环保,做过精品咖啡单店,然后是连锁咖啡——Latte2Go / 二狗咖啡,前前后后开过 20 多家门店,同时在营最多的时候 13 到 14 家。互联网运营出身。
另有几位长期合作的伙伴,分别负责品牌策略、项目管理和设计。
项目上是我自己在跟。
合作方式
我们开过景区店、写字楼店、商圈店、社区店,开过小店,也开过大店。同样一杯咖啡,放在景区和放在写字楼,是两门生意。
我们会用你自己的数字,找到你生意里的那一处硬伤。
它可能在结构上,可能在产品上,也可能在位置上。找到了,是该多开一家,还是先把这家做好,就清楚了。
你把手上拿不准的那个决定,和你自己算的那笔账给我们。判断是写下来给你的,过程都在上面,可以拿给合伙人看。
你是谁、你的店是哪一家,不会出现在任何地方。
我们劝过客户别开那家店,也劝过客户新项目先别投——什么都还没准备好,位置也不好。有的听了,有的没听。
一次一口价,不按小时算。账三个月后会变,变了可以再算一次。
判断之后要往下做,就是陪跑。做品牌的公司多数不管运营,做运营的又改不动品牌——结果常常是品牌做出来了,跟业绩不挂钩。这两边我们都自己干过,所以陪跑只做中间那段:品牌要能兑现成业绩,才算做出来了。我们管它叫品运合一。但我们只接少数。
这一遍我们走了三年多。
现在,帮你少走一遍。
如果你正在从第一家走到第十家这段路上——
踩过一些坑,也怕再踩——
加个微信,先聊十五分钟。不收费,也不推销。
手上要是有个拿不准的决定——开不开下一家、外卖要不要再加、价格要不要动——就拿它来试我们。一句话说清楚就行。
Raymond_rxl
Raymond_rxl
去微信搜索添加